銀行崩壊と資産の安全性
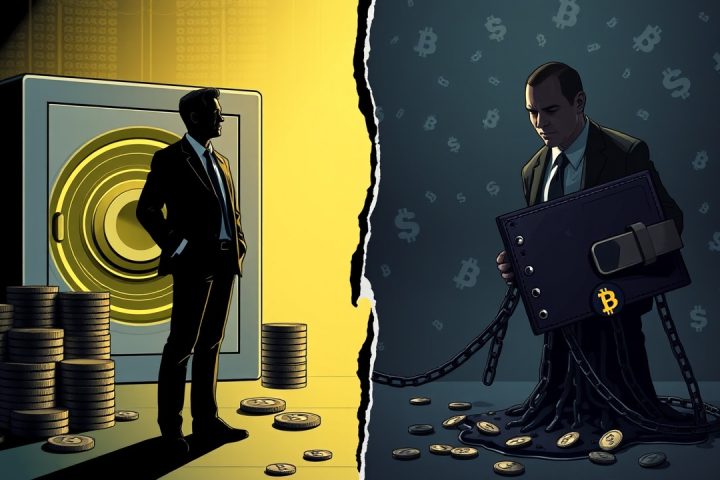
銀行が崩壊したことに気づいて目を覚ますことを想像してみてください。あなたの口座にはまだ$10,000が表示されていますが、あなたの貯蓄を保管している機関は規制当局によって閉鎖されました。同じ金額を現金、金、ビットコイン、または米国財務省短期証券で保有しているとしたら、あなたのお金はまだアクセス可能であり、どれくらいの価値があるのでしょうか?
シリコンバレー銀行の崩壊とその影響
2023年3月にシリコンバレー銀行が崩壊したことは、金融機関への信頼がどれほど迅速に崩れるかを示しました。預金者は、米国当局が失敗した機関のすべての残高を保護するために介入するまで、自分のお金に対する不安に直面しました。しかし、異なる資産は銀行危機に対して異なる反応を示します。金融的ストレスの際に資産を安全に保つために何が重要かを理解することは不可欠です。
連邦預金保険とその限界
ほとんどのアメリカ人にとって、通常の銀行の破綻に対する最も強力な保護は連邦預金保険です。連邦預金保険公社は、保険付き銀行ごとに、預金者ごとに、所有権のカテゴリーごとに、適格な預金を最大$250,000までカバーします。したがって、$10,000の残高は一般的に完全に保護されます。
2023年3月10日にシリコンバレー銀行が破綻した際、規制当局は最初に保険付き預金を保護しました。2日後、当局は保険未加入の預金者もカバーする特別措置を発表し、ブリッジバンクを通じてアクセスが回復されました。
しかし、預金保険は名目上のドル残高を保護するものであり、購買力を保護するものではありません。インフレは依然として貯蓄を侵食する可能性があり、一時的な支払いの混乱はアクセスを複雑にするかもしれません。
現金、金、ビットコイン、財務省短期証券の比較
現金は銀行の営業時間やデジタル送金への依存を回避しますが、$10,000の紙幣はFDICの保護なしに盗難、火災、保管リスクをもたらします。これらの違いは、伝統的な口座とデジタルドルの代替品を比較する際に特に重要です。同様の口座残高が大きく異なる法的保護を持つ可能性があります。
物理的な金は、直接の所有権が銀行の預金者への返済能力に依存しないため、異なる形の安全性を提供します。$10,000の金塊を持っている人は、金融機関が破綻しても所有権を保持します。しかし、金の価格は変動し、物理的な金属を売却することはディーラーのスプレッド、輸送、検証コストを伴う可能性があります。
ビットコインは自己保管ウォレットで保持されると、従来の銀行に依存せずに資産を移転できるため、同様の独立性を提供します。それにもかかわらず、そのボラティリティは短期的なリスクを生み出します。仮に20%の価格下落があれば、$10,000のビットコインポジションは$8,000に減少しますが、銀行危機がそのネットワークに直接影響を与えたわけではありません。
この区別は、過去の市場ストレスの期間におけるビットコインと金を調べるとより明確になります。金は防御的資産としての歴史が長く、ビットコインはリスクの高い投資とともに急激な下落を経験することが多いです。
投資家が考慮すべき要素
保管は価格と同じくらい重要です。暗号通貨取引所で保持されているビットコインは、その所有者を仲介リスクにさらしますが、プライベートキーを失うと自己保管された資金は永久にアクセスできなくなります。
短期の米国財務省短期証券は、通常の商業銀行預金の外で$10,000を保持する別の方法を提供します。財務省短期証券は連邦政府の直接の義務であり、その完全な信頼と信用に裏付けられています。通常、1年以内に満期を迎え、購入価格と満期価値によって決まるリターンを提供します。
金やビットコインとは異なり、個々の財務省短期証券には指定された満期支払いがありますが、政府がその義務を果たすことを前提としています。しかし、満期前に売却すると、市場価格が金利の変動に応じて変わるため、異なる結果を生む可能性があります。
これが、金と財務省短期証券が異なる目的を果たす理由です。金は発行者の信用リスクなしに物理的資産へのエクスポージャーを提供し、財務省短期証券は政府の支払い義務と予測可能な満期条件を提供します。
投資家はアクセスも考慮する必要があります。TreasuryDirectやブローカー口座は運営上の金融インフラに依存しますが、財務省証券自体はFDIC保険のある銀行預金ではありません。
結論
より広い教訓は、お金にとって普遍的に安全な場所はないということです。危機の際の流動性を理解することは、資産を売却する能力とその価値を保持する能力を分けることを意味します。$10,000を持つ人にとって、保険付き預金は適格な銀行の破綻に対する保護を提供し、現金は物理的なアクセスを提供し、金は有形の所有権を提供し、ビットコインはデジタル自己保管を可能にし、財務省短期証券は主権信用のエクスポージャーを提供します。したがって、正しい比較は、単に危機の際にどの資産が上昇するかではなく、各資産が実際にどのリスクから保護するかです。