ビットコインを担保にした借り入れの概念
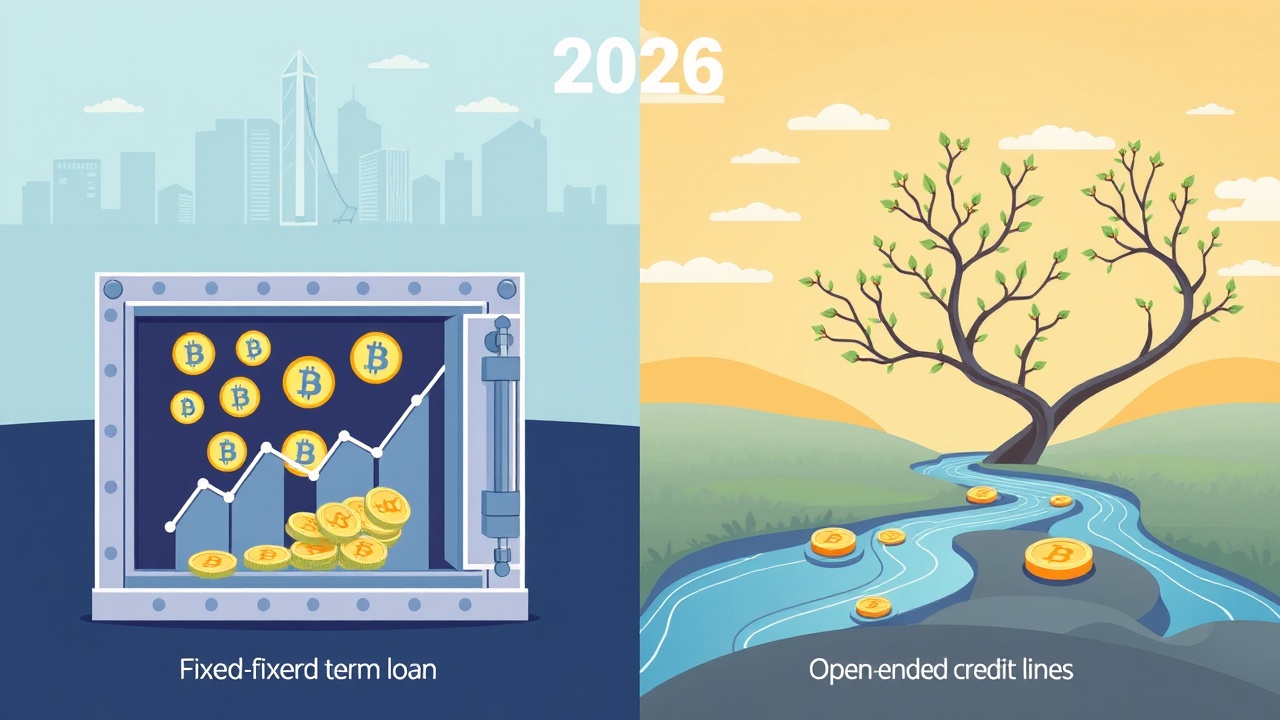
ビットコインを担保に借り入れることは新しい概念ではありません。過去10年間、この市場は定期貸付から無期限の信用枠へと移行し、保有者が現金にアクセスする方法も変化してきました。ここでは、貸付の基本と賢い借入について説明します。
売却の選択肢とその影響
「売るべきか、売らざるべきか」というテーマは、熱いRedditスレッドでよく見られます。実際の商品の購入や日常生活費の支払いのために、保有者は依然として暗号を法定通貨に変換する必要がありますが、そうする前に考慮すべき理由がいくつかあります。将来の価格上昇をすべて放棄することは問題の一部に過ぎません。管轄区域によっては、売却者はすぐにキャピタルゲイン税を発生させる可能性があります。
暗号貸付の仕組み
暗号貸付業者はこの難題に対する解決策を見つけました。それは、支出能力を所有権から切り離すことです。暗号は一時的に貸付業者またはDeFiスマートコントラクトに担保として渡され、借り手はその対価として法定通貨またはステーブルコインを受け取ります。借入金が返済されると、プラットフォームは担保を解放します(その上昇の可能性はそのままです)。
借入の種類と条件
引き出せる金額は、貸付業者が特定の資産に対して貸す金額によって異なります。借り手は、プラットフォームのLTV(ローン対価値)階層に基づいて、担保価値の一定割合を受け取ります。ステーブルコインは通常、最も高い借入力(Clappでは85%以上)を持っています。貸付は、定期貸付と信用枠の2つの主要な形態で提供され、同じ基本的な論理に従います。
中央集権型と分散型の貸付
中央集権型(CeFi)と分散型(DeFi)の貸付は共存しており、裏側で異なる仕組みで機能しています。多くの人にとって、これは親しみやすさと顧客サポートの選択肢と、擬似匿名性の選択肢の間の選択です。DeFiプラットフォームでは、貸付は完全にスマートコントラクト上で行われ、公共のブロックチェーン上で自動的に実行される条件付き契約です。
借り手のリスクと対策
借り手はローンまたは信用枠の期間中、その価格にさらされ続けます。清算されない限り、たとえば、1 BTCに対して暗号ローンを借りた保有者が、価格が50%上昇する1年間を想像してみてください。支払った利息を除いたすべての利益は、貸付業者のものではなく、彼らのものです。
多くの管轄区域では、暗号を法定通貨に売却すること、または別の暗号に交換することは、税金の義務を生じさせます。
清算リスクとその管理
価格の下落は借り手にとっても問題です。担保の価値が下がると、LTVが上昇し、プラットフォームの清算閾値(Clappでは90%以上)を超えると、健全な比率を回復するために担保の一部が売却されます。急激な暴落では、その売却が底値に近いところで行われる可能性があり、これは売却するには最悪のタイミングです。
まとめ
どの形式が適しているかにかかわらず、清算閾値を手数料や返済条件とともに確認してください。暗号保有者向けのローンは、売却なしで現金を提供するため、価格の変動にさらされ続け、即時の課税対象のイベントを引き起こさない可能性があります。逆に、清算リスクがあり、低いLTVと追加資本があれば、リスクを抑えるのに役立ちます。信用枠はその上に柔軟性を追加します。