借用比特币的演变
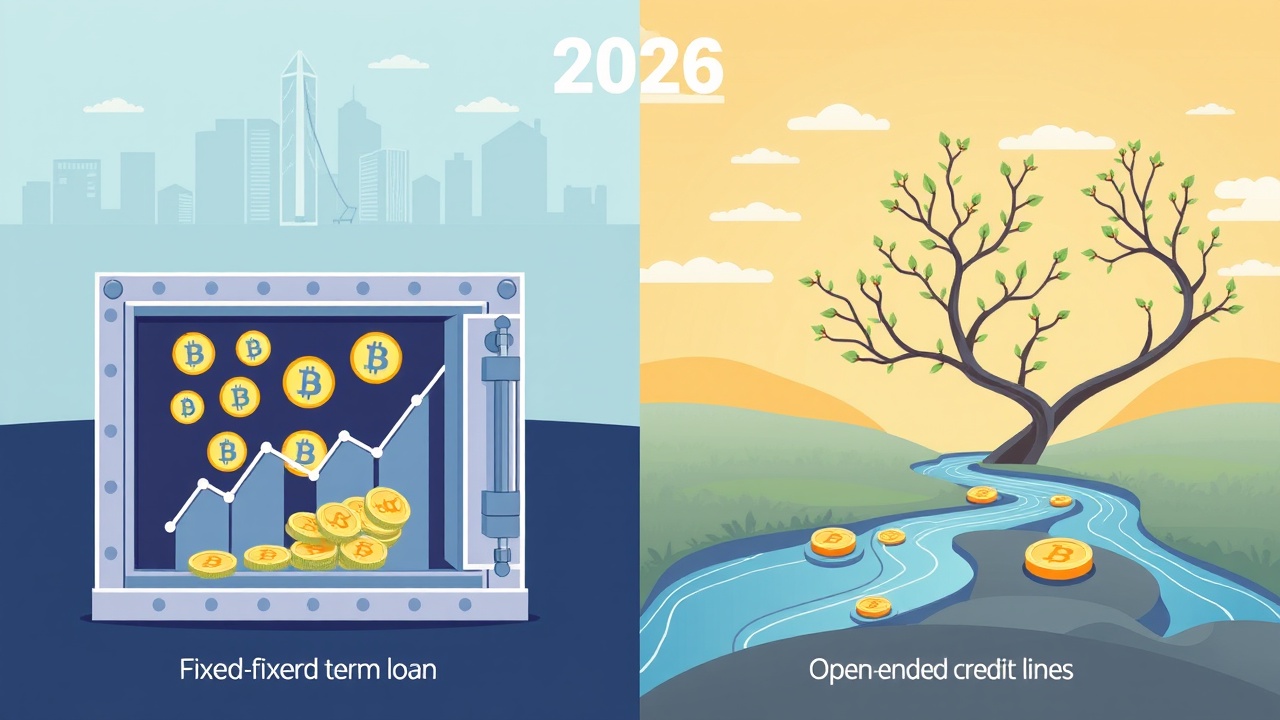
借用比特币并不是新鲜事。在过去十年中,这一市场逐渐从定期贷款转向开放式信用额度,持有者获取现金的方式也随之改变。以下是借贷和聪明借款的基本知识。
卖还是不卖的困惑
“卖还是不卖”是热烈的Reddit讨论中的一个常见主题。为了购买现实世界的商品或支付日常生活开支,持有者仍需将加密货币转换为法定货币,但在这样做之前,有几个理由值得深思。放弃未来的所有价格增值只是问题的一部分。根据不同的司法管辖区,卖家可能会立即触发资本利得税。
加密货币贷款方找到了解决这一难题的方法:将消费能力与所有权分开。
加密货币暂时转移给贷款方,或进入去中心化金融(DeFi)智能合约作为抵押品,借款人则获得法定货币或稳定币作为回报。当贷款偿还后,平台会释放抵押品(其增值潜力保持不变)。可提取的金额取决于贷款方对特定资产的贷款额度。借款人根据平台的贷款价值比(LTV)等级获得其抵押品价值的一定百分比。稳定币通常具有最高的借款能力(在Clapp上超过85%)。
借贷的形式
借贷主要有两种形式:定期贷款和信用额度,遵循相同的基本逻辑。借款人不需要兑现比特币或以太坊,而是将其作为抵押品,通常在几分钟内获得法定货币或稳定币。银行会考虑收入和信用历史,而贷款加密货币的平台,无论是加密对加密还是加密对法定货币,主要关注一件事:抵押品是否足够支持贷款。
这一模式消除了传统金融的多个限制,包括文书工作和在一定程度上的地域限制,尽管产品的可用性仍因地区而异。
定期贷款与信用额度
定期加密货币贷款会在设定的时间内(通常为一个月至一年)锁定抵押品,并设定固定利率。还款条款各不相同:一些贷款方要求每月仅支付利息,本金在到期时支付;另一些则在到期时全额支付利息。
信用额度没有结束日期或固定还款计划。它会随着用户的还款而补充,并可能允许借款人以一篮子加密货币进行借款。例如,Clapp用户可以在信用额度激活期间组合多达25种资产并进行重新组合。利率通常根据LTV浮动。
中心化与去中心化借贷
中心化(CeFi)和去中心化(DeFi)借贷共存,并在后台运作方式不同。对于许多人来说,这是一种在熟悉性和客户支持与匿名性之间的选择。
在DeFi平台上,借贷完全依赖智能合约,这些合约是在公共区块链上自动执行的“如果-那么”协议。用户直接与协议互动,无需中介、身份验证或客户支持,利率由算法指导,随供需变化而波动。
在CeFi中,平台充当中介,处理保管和身份验证(KYC/AML),并通常提供直接访问法定支付系统的服务。风险管理结合了自动化系统和人工监督,而合规性则为机构提供了一个更熟悉的框架。
DeFi的监管挑战
DeFi领域仍然在很大程度上缺乏监管,因为平台通常没有企业运营者来持有许可证或执行合规。在大多数情况下,人们有三个理由:保持增值、快速获得现金以及不触发应税销售。
在将加密货币作为抵押品后,借款人在贷款或信用额度的整个生命周期内仍然面临其价格波动的风险,除非其被清算。想象一下,一个持有者以1 BTC为抵押贷款一年,在此期间价格上涨50%。所有的增值,减去支付的利息,都是他们的,而不是贷款方的。当贷款偿还后,抵押品将被释放。
即时加密贷款的便利性
即时加密贷款或信用额度通常只需几次点击。用户选择要借用的资产,设置抵押金额并确认,资金便会在几秒钟内到账。在许多司法管辖区,出售加密货币换取法定货币,甚至将一种加密货币兑换为另一种,加密货币都可能产生税务义务。
在美国,国税局将虚拟货币视为财产,因此规则类似于股票:出售特斯拉股票和比特币获利都会触发资本利得税。英国HMRC的《加密资产手册》对销售的处理也类似。各国的规则不同,如果抵押品被清算,贷款仍可能成为应税事件。
价格波动的风险
价格下跌对借款人来说也是一个问题。随着抵押品贬值,LTV上升,如果超过平台的清算阈值(在Clapp上超过90%),部分抵押品将被出售以恢复健康的比例。在急剧崩盘时,这种出售可能发生在接近底部的时刻,这正是出售的最糟糕时机。
减少这种风险有几种方法:对于加密货币持有者来说,贷款提供了现金而无需出售,因此他们可以保持价格暴露,并且可能不会触发即时的应税事件。反之,清算风险是一个问题,低LTV和一些备用资金用于补充可以帮助控制这一风险。
信用额度在此基础上增加了灵活性:没有固定的还款日期,在多抵押产品中,借款人可以在信用额度开放期间添加、移除或交换抵押资产。无论选择哪种形式,都应检查清算阈值、费用和还款条款。