银行倒闭的想象场景
想象一下,您醒来后发现您的银行已经倒闭。您的账户仍显示有$10,000,但持有您存款的机构已被监管机构关闭。现在,想象一下您持有相同金额的现金、黄金、比特币或美国国债。您的资金是否仍然可以访问?它的价值又是多少?
硅谷银行的倒闭
2023年3月硅谷银行的倒闭展示了金融机构信心如何迅速崩溃。存款人面临着对自己资金的不确定性,直到美国当局介入,保护了在该失败机构的所有余额。然而,不同的资产在银行危机中反应各异。理解这些差异对于决定在金融压力下哪些资产是安全的至关重要。
联邦存款保险的保护
对于大多数美国人来说,普通银行破产的最强保护是联邦存款保险。联邦存款保险公司(FDIC)为每位存款人、每家受保银行、每种所有权类别的合格存款提供最高$250,000的保险。因此,合格的$10,000余额通常会得到全面保护。当硅谷银行在2023年3月10日倒闭时,监管机构最初保护了受保存款。
“两天后,当局宣布采取非常措施,覆盖未受保的存款人,并通过桥接银行恢复了访问。”
然而,存款保险保护的是名义美元余额,而非购买力。通货膨胀仍然可能侵蚀储蓄,而临时的支付中断可能会使访问变得复杂。
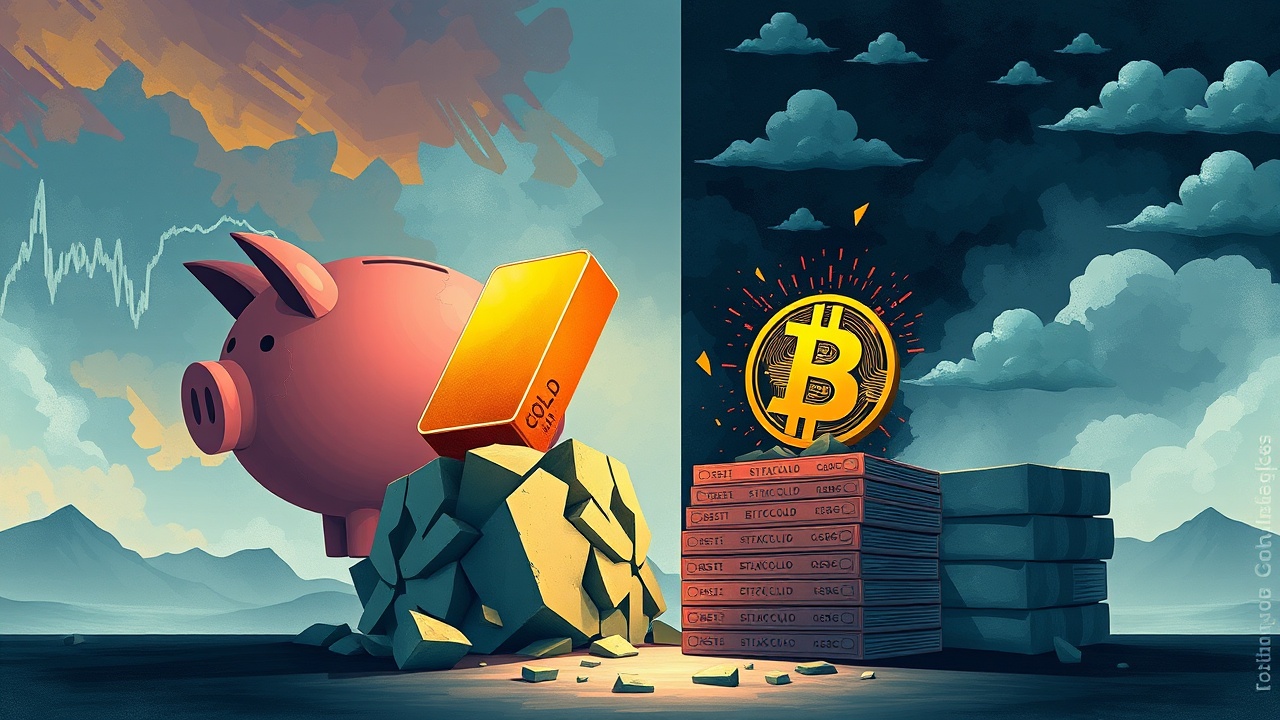
现金、黄金与比特币的比较
现金避免了对银行营业时间或数字转账的依赖。但$10,000的纸币引入了盗窃、火灾和存储风险,而没有FDIC的保护。这些差异在比较传统账户与数字美元替代品时尤为重要,因为相似的账户余额可能具有截然不同的法律保护。
实物黄金提供了另一种安全形式,因为直接拥有并不依赖于银行偿还存款人的能力。持有$10,000黄金的人即使在金融机构倒闭时也能保留所有权。然而,黄金价格波动,出售实物金属可能涉及经销商差价、运输和验证成本。
比特币在自我保管钱包中持有时提供了类似的独立性,使其所有者能够在不依赖传统银行的情况下转移资产。然而,其波动性带来了显著的短期风险。假设价格下跌20%,那么$10,000的比特币头寸将减少到$8,000,即使银行危机对其网络没有直接影响。
国债的安全性
短期美国国债提供了另一种在普通商业银行存款之外持有$10,000的方式。国债是联邦政府的直接义务,得到其全部信任和信用的支持。它们通常在一年内到期,回报由购买价格和到期价值决定。
与黄金或比特币不同,单个国债有指定的到期支付,假设政府履行其义务。然而,在到期前出售可能会产生不同的结果,因为市场价格会随着利率变化。这就是为什么黄金和国债服务于不同目的:黄金提供对实物资产的接触,而没有发行人信用风险,而国债则提供政府支付义务和可预测的到期条款。
流动性与风险的理解
投资者还必须考虑可访问性。TreasuryDirect和经纪账户依赖于运营金融基础设施,而国债本身并不是FDIC保险的银行存款。更广泛的教训是,没有一个普遍安全的资金存放地点。理解危机中的流动性意味着将资产的可出售能力与其保值能力分开。
对于持有$10,000的人来说,受保存款保护合格的银行破产,现金提供物理访问,黄金提供有形所有权,比特币实现数字自我保管,而国债则提供主权信用风险敞口。因此,正确的比较不仅仅是哪个资产在危机中可能上涨,而是每种资产实际上保护了哪些风险。