Memahami Peminjaman dengan Bitcoin
Meminjam dengan Bitcoin bukanlah hal baru. Selama dekade terakhir, pasar ini telah beralih dari pinjaman berjangka tetap menuju jalur kredit terbuka, dan cara pemegang mendapatkan uang tunai juga telah berubah. Artikel ini akan membahas dasar-dasar peminjaman yang cerdas dalam konteks cryptocurrency.
Menjual atau Tidak Menjual?
Tema “menjual atau tidak menjual” sering muncul dalam diskusi di Reddit. Untuk membeli barang-barang dunia nyata atau menutupi biaya hidup sehari-hari, pemegang cryptocurrency masih harus mengonversi aset digital mereka kembali menjadi mata uang fiat. Namun, ada beberapa alasan untuk berpikir dua kali sebelum melakukannya. Melepaskan semua potensi keuntungan harga di masa depan hanyalah salah satu dari banyak pertimbangan. Tergantung pada yurisdiksi, penjual dapat langsung memicu pajak keuntungan modal.
Solusi Pemberi Pinjaman Crypto
Pemberi pinjaman crypto telah menemukan solusi untuk masalah ini: memisahkan daya beli dari kepemilikan. Dalam proses ini, crypto sementara dipindahkan ke pemberi pinjaman atau ke dalam kontrak pintar DeFi sebagai jaminan, dan peminjam menerima fiat atau stablecoin sebagai imbalan. Platform akan melepaskan jaminan (dengan potensi kenaikan nilainya tetap utuh) ketika pinjaman dilunasi. Jumlah yang dapat dipinjam tergantung pada apa yang akan dipinjamkan oleh pemberi pinjaman terhadap aset tertentu. Peminjam mendapatkan persentase dari nilai jaminan mereka, berdasarkan tingkat LTV (loan-to-value) yang ditetapkan oleh platform. Stablecoin biasanya memiliki daya pinjam tertinggi, sering kali lebih dari 85% di platform seperti Clapp.
Bentuk Peminjaman
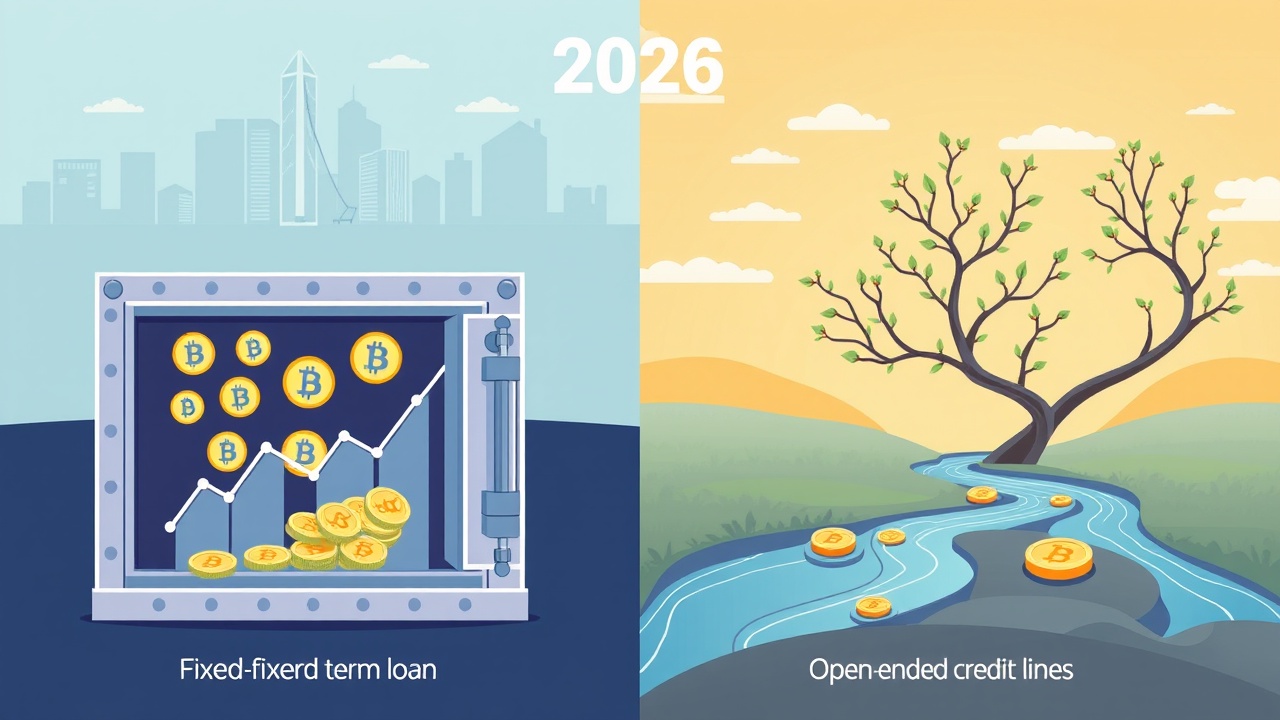
Peminjaman hadir dalam dua bentuk utama: pinjaman berjangka tetap dan jalur kredit, yang mengikuti logika dasar yang sama. Alih-alih mencairkan Bitcoin atau Ethereum, peminjam mengajukan aset tersebut sebagai jaminan dan menerima fiat atau stablecoin, sering kali dalam hitungan menit. Bank biasanya mempertimbangkan pendapatan dan riwayat kredit, sementara platform peminjaman crypto, baik crypto-ke-crypto maupun crypto-ke-fiat, sebagian besar hanya melihat satu hal: apakah jaminan cukup untuk mendukung pinjaman.
Model ini menghilangkan beberapa batasan dari keuangan tradisional, termasuk dokumen dan, sampai batas tertentu, batas geografis, meskipun ketersediaan produk masih bervariasi berdasarkan wilayah. Pinjaman cryptocurrency berjangka tetap mengunci jaminan untuk jangka waktu tertentu (biasanya antara satu bulan hingga satu tahun) dengan suku bunga tetap. Ketentuan pembayaran kembali bervariasi: beberapa pemberi pinjaman mengharuskan pembayaran bulanan hanya untuk bunga, dengan pokok jatuh tempo di akhir; yang lain mengakumulasi bunga yang dibayar penuh saat jatuh tempo.
Jalur kredit tidak memiliki tanggal akhir atau jadwal tetap. Ini akan terisi kembali saat pengguna melunasi dan juga dapat memungkinkan seseorang meminjam terhadap sekumpulan cryptocurrency. Pengguna Clapp, misalnya, dapat menggabungkan hingga 25 aset dan mengacaknya saat jalur aktif. Suku bunga sering kali mengambang tergantung pada LTV.
CeFi vs DeFi
Peminjaman terpusat (CeFi) dan terdesentralisasi (DeFi) ada berdampingan dan bekerja secara berbeda di belakang layar. Bagi banyak orang, ini adalah pilihan antara familiaritas dan dukungan pelanggan versus pseudonimitas. Di platform DeFi, peminjaman berjalan sepenuhnya pada kontrak pintar, yang merupakan kesepakatan otomatis jika-maka di blockchain publik. Pengguna berinteraksi langsung dengan protokol, tanpa perantara, pemeriksaan identitas, atau dukungan pelanggan, dan suku bunga dipandu oleh algoritma yang bergerak sesuai dengan penawaran dan permintaan.
Dalam CeFi, platform bertindak sebagai perantara. Mereka menangani penyimpanan dan verifikasi identitas (KYC/AML) dan sering kali memberikan akses langsung ke sistem pembayaran fiat. Manajemen risiko menggabungkan sistem otomatis dengan pengawasan manusia, sementara kepatuhan regulasi memberikan institusi kerangka kerja yang lebih familiar untuk bekerja. Sektor DeFi tetap sebagian besar tidak diatur, karena platform biasanya tidak memiliki operator korporat untuk memegang lisensi atau menegakkan kepatuhan.
Alasan Memilih Peminjaman Crypto
Ada beberapa alasan mengapa orang memilih untuk meminjam crypto: menjaga potensi keuntungan mereka, mendapatkan uang tunai dengan cepat, dan menghindari penjualan yang dikenakan pajak. Setelah mengajukan crypto sebagai jaminan, peminjam tetap terpapar pada harga aset sepanjang masa pinjaman atau jalur kredit, kecuali jika dilikuidasi. Misalnya, jika seorang pemegang mengambil pinjaman crypto terhadap 1 BTC selama setahun dan harga naik 50%, semua keuntungan, dikurangi bunga yang dibayar, adalah milik mereka, bukan pemberi pinjaman. Ketika pinjaman dilunasi, jaminan akan dilepaskan.
Proses Peminjaman yang Mudah
Pinjaman crypto instan atau jalur kredit biasanya hanya memerlukan beberapa ketukan. Pengguna memilih aset untuk dipinjam, menetapkan jumlah jaminan, dan mengonfirmasi, dan dana tiba dalam hitungan detik. Di banyak yurisdiksi, menjual crypto untuk fiat, atau bahkan menukar satu crypto dengan yang lain, dapat menciptakan kewajiban pajak. Di Amerika Serikat, IRS memperlakukan mata uang virtual sebagai properti, sehingga aturannya mirip dengan saham: menjual saham Tesla dan Bitcoin dengan keuntungan keduanya memicu pajak keuntungan modal. Panduan Cryptoassets di Inggris oleh HMRC memperlakukan penjualan dengan cara yang sama. Aturan berbeda di setiap negara, dan pinjaman masih dapat menjadi peristiwa yang dikenakan pajak jika jaminan dilikuidasi.
Risiko Peminjaman Crypto
Penurunan harga juga menjadi masalah bagi peminjam. Ketika jaminan kehilangan nilai, LTV meningkat, dan jika melewati ambang likuidasi platform (lebih dari 90% di Clapp), sebagian dari jaminan dijual untuk mengembalikan rasio yang sehat. Dalam penurunan tajam, penjualan itu dapat terjadi dekat dengan titik terendah, yang merupakan waktu terburuk untuk menjual. Ada beberapa cara untuk mengurangi risiko tersebut: pinjaman untuk pemegang crypto memberikan uang tunai tanpa penjualan, sehingga mereka menjaga paparan harga mereka dan mungkin tidak memicu peristiwa kena pajak yang segera. Sisi negatifnya adalah risiko likuidasi, yang dapat dikelola dengan LTV rendah dan beberapa modal cadangan untuk tambahan. Jalur kredit menambah fleksibilitas di atas itu: tidak ada tanggal pembayaran tetap, dan pada produk multijaminan, peminjam dapat menambah, menghapus, atau menukar aset jaminan saat jalur terbuka. Apapun format yang dipilih, penting untuk memeriksa ambang likuidasi bersama dengan biaya dan ketentuan pembayaran kembali.