마이클 세일러의 비트코인 보관 및 대출 제안
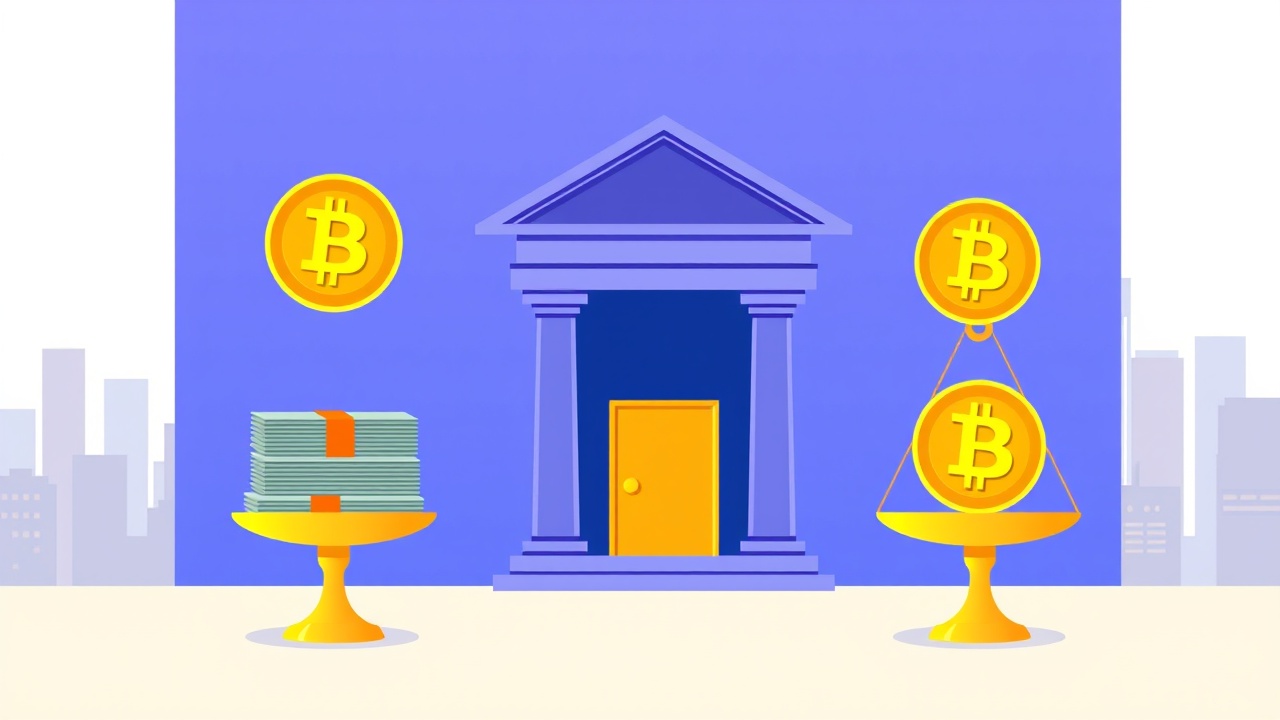
마이클 세일러는 은행이 비트코인을 보관하고 이를 담보로 대출할 수 있도록 하여 소유자들이 보유 자산을 활용할 수 있는 다양한 방법을 제공하길 원하고 있습니다. 그는 또한 보험 산업의 경로와 특정 암호화폐 노출에 적용되는 자본 규칙의 재검토를 촉구하고 있습니다.
비트코인 소유자들은 은행이 실현 가능한 규칙 하에 그들의 비즈니스를 위해 경쟁할 수 있다면 더 많은 대출 또는 보관 서비스 이용 방법을 얻을 수 있을 것입니다. 전략 주식회사(Nasdaq: MSTR)의 회장인 마이클 세일러는 9월 26일 정책 에세이에서 은행이 고객을 위해 자산을 보관하고 이에 대한 신용을 연장할 것을 주장했습니다.
비트코인 담보 대출의 이점
보관은 고객을 대신하여 자산을 안전하게 보호하는 것을 의미합니다. 비트코인을 담보로 대출하는 것은 소유자가 보유 자산을 담보로 제공하고 즉시 판매하지 않고도 대출을 받을 수 있게 해줍니다. 소유자는 비트코인의 가격에 대한 노출을 유지하게 되며, 대출자는 담보가 가치가 하락할 위험을 관리해야 합니다.
세일러는 비트코인을 “디지털 자본”으로 묘사하며 은행의 채택이 산업 성장을 이끌 것이라고 기대하고 있습니다.
그의 주장은 비트코인을 은행과 자본 시장으로 가져오려는 이전의 주장을 확장합니다. 에세이의 은행 섹션에서 그는 기관들이 소유자에게 직접 제공할 수 있는 것에 집중합니다: 보관, 자금 조달, 그리고 경쟁 제공자 간의 선택.
규제와 위험 관리
세일러는 소유자가 자산을 직접 보유하거나 제공자를 선택할 수 있어야 한다고 말합니다. 그의 관점에서 더 많은 은행 옵션은 소유와 함께 금융 서비스를 원하는 고객에게 비트코인을 유용하게 만들 것입니다. 은행은 고객을 위해 자산을 안전하게 보호하거나, 이를 담보로 대출하거나, 자산을 자산 대차대조표에 구매할 때 서로 다른 위험에 직면합니다.
세일러는 규제가 이러한 활동을 별도로 다루어야 한다고 주장합니다. 그는 비트코인 서비스가 불필요하게 어렵게 만드는 회계, 감독 및 자본 규칙의 재검토를 촉구합니다. 예를 들어, 그는 바젤 프레임워크의 1,250% 위험 가중치를 언급하며, 이는 프레임워크의 분류 조건과 헤지 인식 기준을 충족하지 못하는 암호 자산의 범주에 해당합니다.
보험 산업과 디지털 자본
세일러에 따르면 보험 회사들도 디지털 자본을 그들의 대차대조표와 제품에 통합할 수 있는 실용적인 방법을 가져야 합니다. 이 제안은 보험사가 보유하거나 제공할 수 있는 것에 관한 것이며, 은행 보관 및 대출 규칙에 대한 그의 요청과는 별개입니다.
그는 경쟁이 비트코인 소유자에게 제공되는 서비스를 개선할 수 있다고 주장합니다. 그의 더 넓은 디지털 신용 제안은 비트코인을 단순히 보유 자산으로 취급하는 것이 아니라 자금 조달 시장 내에 위치시키고 있습니다.
결론
9월 26일 에세이는 재무부 및 은행 규제 기관에게 보관 및 신용 경로를 설정하는 역할을 부여합니다. 이러한 경로는 기관들이 어떻게 참여할 수 있는지와 어떤 위험을 감수해야 하는지를 결정할 것입니다. 세일러의 주장은 궁극적으로 접근성에 기반합니다. 더 많은 기관이 보관 및 자금을 제공할 수 있다면, 소유자는 조건을 비교하고 비트코인을 먼저 판매하지 않고도 담보로 사용할 수 있을 것입니다.
이 시장이 확장될지는 채택된 규칙과 기관들이 제공하기로 선택한 서비스에 달려 있습니다. Coinbase는 비트코인 보유자에게 은행에서 일반적으로 기대하는 것을 제공했습니다. 고객은 이제 비트코인을 담보로 USDC를 대출받을 수 있습니다.