Dollar Stablecoins at ang Kanilang Kakayahan
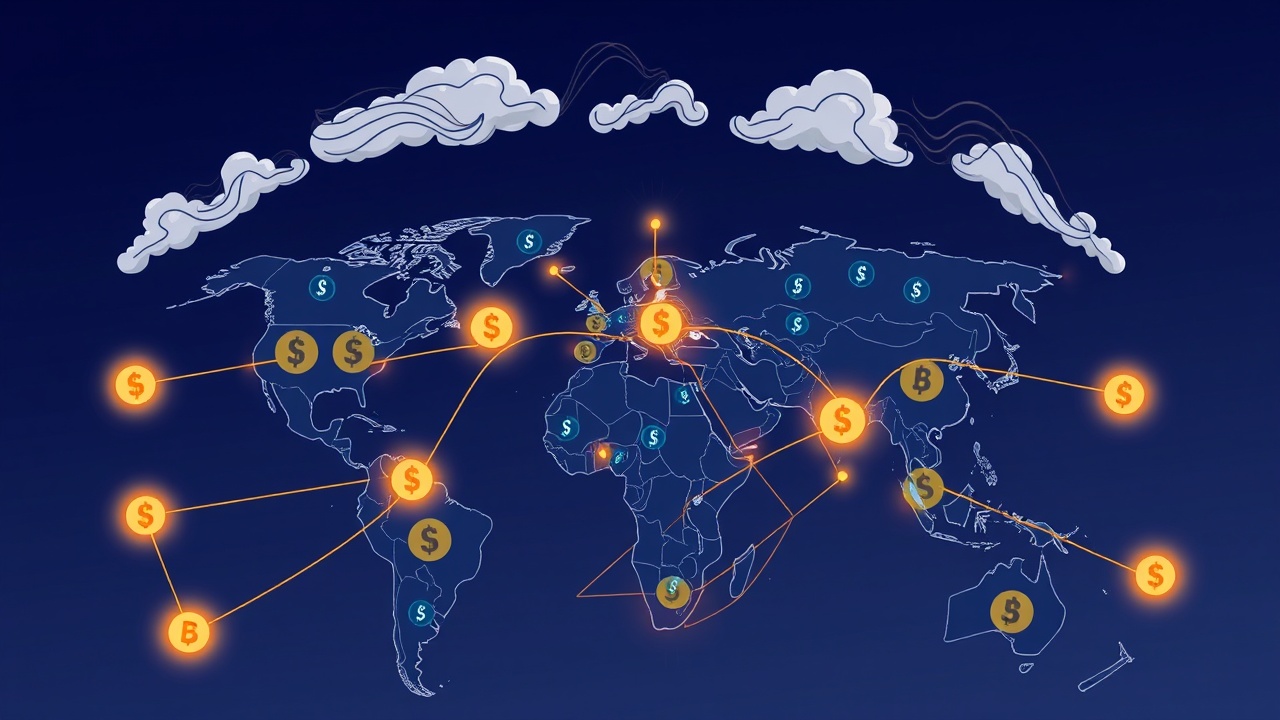
Ang mga dollar stablecoin ay may kakayahang lumipat mula sa isang bansa patungo sa iba at sa iba’t ibang blockchain anumang oras. Ang mga nag-isyu nito ay maaaring humawak ng mga reserve asset sa isang hurisdiksyon habang ang mga gumagamit ay nagtrade ng token sa iba pang mga lugar. Ayon sa isang tala ng Financial Stability Board (FSB) noong Oktubre 12, ang mga obligasyon at daloy na resulta ay mahirap para sa anumang solong awtoridad na obserbahan.
Mga Problema sa Pagsubaybay
Ang kakulangan ng impormasyon ay nagiging mahalaga kapag ang isang token ay nagtrade sa ibaba ng kanyang peg at ang mga gumagamit ay humihingi ng redemption mula sa sinumang entidad na makakapagbayad. Itinatala ng FSB ang tatlong natatanging problema:
- Ang mga internasyonal na mobile token ay maaaring magdulot ng localized redemption pressure.
- Ang mga nakaugnay na issuer ay maaaring humawak ng mga reserve sa iba’t ibang lugar.
- Ang pampublikong data ng blockchain ay madalas na hindi maaasahang makilala ang bansa o layunin ng isang transfer.
Ang mga obserbasyon nito ay isang work program para sa mga awtoridad, hindi bagong batas na ipinataw sa mga issuer.
Ang Sukat ng Stablecoin Market
Sa humigit-kumulang $300 bilyon ng mga stablecoin na umiiral sa kalagitnaan ng 2026 at 99% na naka-peg sa dolyar, isang simpleng multiplikasyon ang naglalagay sa bahagi na naka-peg sa dolyar sa paligid ng $297 bilyon. Ang mga pagtataya ay lipas na at pinaliit, at wala silang sinasabi tungkol sa bahagi na maaaring i-redeem sa isang partikular na araw o ang lokasyon ng mga may hawak na maaaring humingi ng cash.
Mga Hamon sa Redemption
Ang mga bank route para sa USDC minting at redemption ay nagpapakita kung paano ang institutional conversion ay maaaring umasa sa isang regulated intermediary. Ang isang token na nailipat mula sa isang exchange sa isang bansa patungo sa isang self-controlled wallet sa iba ay maaaring mag-settle onchain sa loob ng ilang minuto. Ang mga reserve na sumusuporta dito ay nakaupo sa mga bank deposits, government securities o iba pang mga asset na napapailalim sa mga oras ng operasyon at legal na mga patakaran ng mga institusyon.
Pagkakaiba-iba ng Market
Ang isang exchange ay maaaring malaman ang ilang mga customer sa ilalim ng mga pamamaraan ng pagkilala nito nang hindi nalalaman ang huling lokasyon ng mga token na inalis sa mga panlabas na wallet. Ang isang blockchain ay maaaring magpakita ng mga address at halaga, ngunit ang paninirahan at benepisyong pagmamay-ari ay hindi lumilitaw sa isang ordinaryong tala ng transfer. Walang isang solong pananaw na awtomatikong nag-uugnay sa mga katotohanang ito.
Mga Panganib sa Multi-Issuer Structures
Ang ulat ay nagbibigay ng espesyal na pansin sa isang configuration kung saan ang mga nakaugnay na issuer ay sama-samang nagbabahagi ng pananagutan para sa isang pandaigdigang stablecoin ngunit nagpapanatili ng magkakahiwalay na mga reserve. Sa normal na mga kondisyon, maaari itong gawing mas madali ang paggamit ng isang token sa pandaigdigang antas. Sa ilalim ng stress, ang demand ay maaaring magtipon sa isang affiliate kahit na ang mga reserve ng grupo ay ipinamamahagi sa ibang lugar.
Mga Panganib sa Legal na Estruktura
Sinabi ng FSB na ang mga secondary market trades at cross border reserve rebalancing ay maaaring muling ayusin ang mga demand. Kung walang sinuman ang makapag-establisa kung aling mga pananagutan ng affiliate ang tumutugma sa mga token na hawak sa pamamagitan ng mga intermediary, ang legal na larawan ay nagiging mas mahirap sa insolvency.
Mga Regulasyon at Patakaran
JUST IN: Inutusan ng EU’s ESMA ang mga crypto firm na itigil ang pagsuporta sa $USDT.
Ang papel ay hindi nagsasaad na lahat ng stablecoin ay gumagamit ng multi issuer structures. Ang isang solong issuer na may transparent reserve management ay nahaharap sa iba’t ibang mga tanong. Ang mga stablecoin ay pangunahing ginagamit sa kasalukuyan sa loob ng mga crypto market, ayon sa FSB, bilang liquidity para sa pagpasok, paglabas at trading ng mga asset.
Mga Potensyal na Spillover Effects
Ang ulat ay naglilista ng mga potensyal na spillover sa pamamagitan ng mga benta ng reserve asset, mga withdrawal ng mga bank deposits upang pondohan ang mga redemption, pagdepende sa mga stablecoin para sa tunay na ekonomiya na pagbabayad o settlement, at mga foreign exchange market na ginagamit para sa cross border transactions.
Pagpapabuti ng Data Availability
Ang FSB ay naghahati ng mga problema sa data sa dalawang kategorya: structural gaps at mas madaling lutasin na gaps. Ang mga structural gaps ay nagmumula sa pseudonymity at smart contract architecture, habang ang mas madaling lutasin na gaps ay kinabibilangan ng impormasyon na umiiral ngunit hindi ibinabahagi sa mga awtoridad.
Mga Rekomendasyon ng FSB
Ang FSB ay nagmumungkahi ng pagmamanman sa lalim, likido at istruktura ng mga secondary markets, kasama ang heograpikal na distribusyon ng mga holdings, redemptions at reserve assets. Ang mga iminungkahing sukatan ay isang direksyon ng paglalakbay, hindi isang natapos na unibersal na template.
Konklusyon
Ang kasamang liham ng chair ng FSB ay nag-frame ng trabaho para sa pulong ng mga ministro ng pananalapi at mga gobernador ng central bank ng G20 noong Oktubre 15. Ang tala ng Oktubre mismo ay hindi maaaring magbigay ng lisensya, magbawal o magligtas ng isang issuer. Ang mga desisyon nito ay hindi nakatali, at ang mga kasunduan sa pagbabahagi ng impormasyon ay maaaring pahintulutan ang mga umiiral na awtoridad na bumuo ng isang mas kaunting fragmented na larawan.