Pagpapakilala
Ang banking lobby sa Amerika ay tumutugon sa mga pederal na regulator hinggil sa isang patakaran sa stablecoin na maaaring baguhin ang paraan ng pagbibigay ng gantimpala ng mga crypto platform sa kanilang mga customer. Sa babala ng mga community banker tungkol sa $850 bilyon na epekto sa pagpapautang, dalawang makapangyarihang grupo ng banking ang humahamon sa diskarte ng Washington sa mga digital na dolyar.
Mga Kritika sa Patakaran ng OCC
Ang American Bankers Association (ABA) at Independent Community Bankers of America (ICBA) ay pumuna sa Office of the Comptroller of the Currency (OCC) noong Miyerkules, Oktubre 21, tungkol sa kanilang panghuling patakaran na nagpapatupad ng GENIUS Act. Parehong argumento ng mga organisasyon na ang kakulangan ng mga restriksyon sa mga gantimpala ng stablecoin ay maaaring magpahina sa mga deposito mula sa mga tradisyonal na bangko, na nagbabanta sa kanilang kakayahang pondohan ang mga mortgage, maliliit na negosyo, at lokal na aktibidad sa ekonomiya.
“Ang resulta ay isang panghuling patakaran na magpapanatili sa status quo para sa mga crypto platform sa kabila ng malinaw na layunin ng Kongreso na protektahan ang lokal na pagpapautang,” sabi ni Nichols sa kanyang mga pahayag.
Mga Alalahanin sa Stablecoin
Sa puso ng hidwaan ay isang medyo simpleng tanong: Kung ang mga nag-isyu ng stablecoin ay hindi makapagbayad ng interes nang direkta, dapat bang pahintulutan ang mga cryptocurrency exchange, affiliate, at iba pang kasosyo sa negosyo na mag-alok sa mga customer ng katulad na mga pampinansyal na insentibo? Ipinagtanggol ng ABA na ang mga kasunduan na ito ay epektibong umiiwas sa mga restriksyon ng Kongreso.
“Inalis ng panghuling patakaran ang mga orihinal na iminungkahing proteksyon ng OCC na dapat sana ay tumugon sa mga hindi tuwirang kasunduan na kinasasangkutan ang mga affiliate, exchange at iba pang mga kasosyo sa pamamahagi,” sinabi ni Nichols.
Mga Epekto sa Community Banks
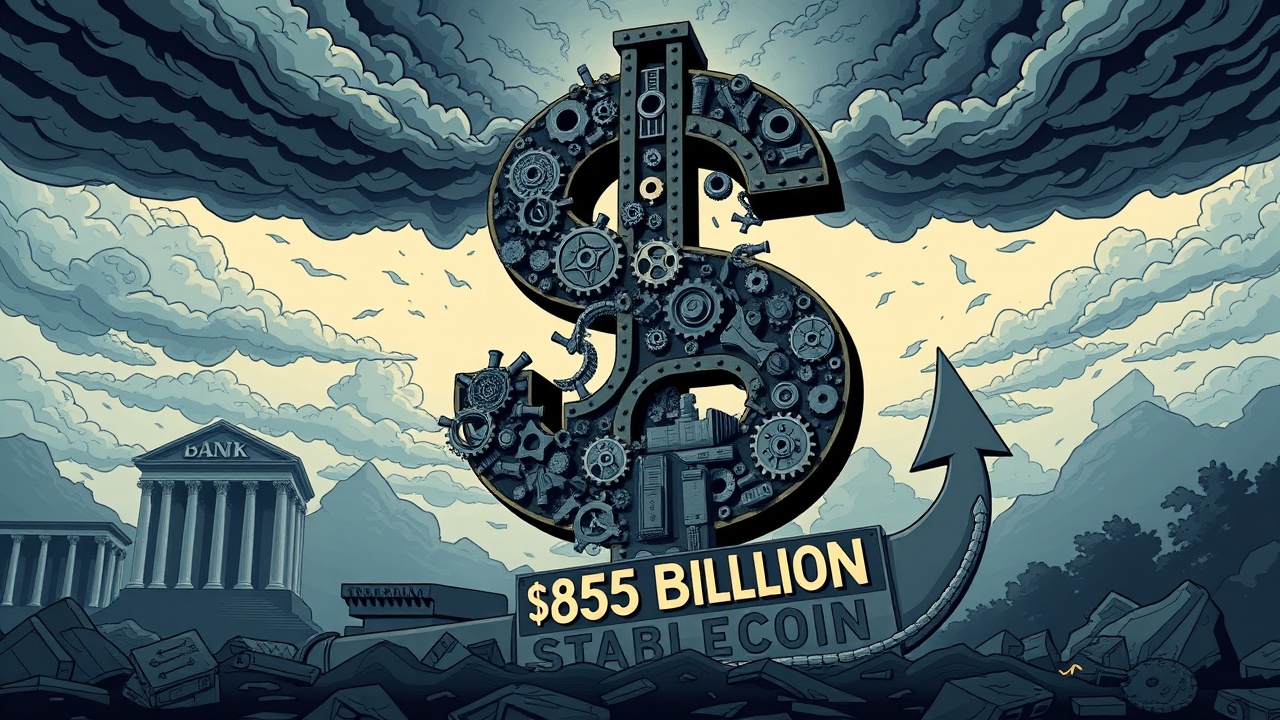
Ang pagkakaibang iyon ay mahalaga dahil ang mga stablecoin, mga digital token na karaniwang dinisenyo upang mapanatili ang isang nakatakdang halaga laban sa mga pera tulad ng U.S. dollar, ay lalong nakikipagkumpitensya sa mga tradisyonal na produktong pampinansyal. Binanggit ni President at CEO Rebeca Romero Rainey ng ICBA ang pagsusuri sa ekonomiya ng asosasyon, na nagmumungkahi na ang malawakang pagtanggap ng stablecoin sa pagbabayad ay maaaring magpababa ng pagpapautang ng mga community bank ng hindi bababa sa $850 bilyon sa mga darating na taon.
“Patuloy kaming nakatuon sa pagtiyak na ang mga patakaran ng ahensya ay nagpoprotekta laban sa mga panganib na dulot ng mga payment stablecoin sa pagpapautang ng community bank, mga lokal na komunidad, at katatagan sa pananalapi,” sabi niya sa isang pahayag na ibinahagi sa aming newsdesk.
Mga Panawagan para sa Mas Mahigpit na Regulasyon
Hinimok ng ICBA ang mga regulator na palakasin ang mga proteksyon para sa mga mamimili, magtatag ng mga limitasyon sa operasyon para sa mga nag-isyu ng stablecoin, at pigilan ang mga estruktura ng gantimpala mula sa pagwasak sa mga nakatakdang restriksyon ng batas. Dagdag pa ni Romero Rainey:
“Magpapatuloy ang ICBA sa pagtatrabaho upang protektahan ang mga lokal na maliliit na negosyo, mga magsasaka, at mga mamimili mula sa mga panganib na dulot ng hindi mahigpit na reguladong, yield-bearing payment stablecoins sa kakayahan ng pagpapautang ng community bank.”
Kasaysayan ng ABA
Ang salungatan ay may makabuluhang timbang sa kasaysayan. Itinatag noong 1875 kasunod ng Panic of 1873, ang ABA ay gumugol ng higit sa 150 taon sa pagtatanggol sa mga interes ng mga institusyong pampinansyal sa Amerika. Ang impluwensya nito ay umaabot sa higit pa sa lobbying. Tumulong ang asosasyon sa pagtatatag ng mga standardized bank routing numbers, pinabilis ang teknolohiya sa pagproseso ng tseke, at nakilahok sa paglikha ng automated clearing house payments network.
Mga Pagsusuri at Hinaharap
Ngayon, ito ay kumakatawan sa isang industriya na nagpoprotekta ng humigit-kumulang $20.7 trilyon sa mga deposito at nagpapalawig ng $13.9 trilyon sa mga pautang. Kawili-wili, ang ABA ay hindi ganap na tumututol sa cryptocurrency o blockchain technology. Ipinapahayag nito na sinusuportahan nito ang reguladong pakikilahok ng mga bangko sa digital asset custody, stablecoin issuance at iba pang mga serbisyong pampinansyal na batay sa blockchain.
Ang mga pagtutol nito ay nakatuon sa kung dapat bang mag-alok ang mga kumpanya ng crypto ng mga pampinansyal na insentibo na katulad ng deposito nang hindi nahaharap sa katumbas na mga obligasyong regulasyon. Paulit-ulit na pinindot ng asosasyon ang argumentong ito, sumasama sa 52 state bankers’ associations noong Disyembre 2025 upang humiling ng mas mahigpit na mga restriksyon sa mga gantimpala ng stablecoin.
Ang ABA ay tumututol din sa isang consumer-facing U.S. central bank digital currency, na binanggit ang mga alalahanin tungkol sa paglipat ng deposito at nabawasan ang kakayahan sa pagpapautang. Nagbabala si Nichols na hindi dapat maghintay ang mga regulator hanggang sa maganap ang pinsalang pang-ekonomiya bago tugunan ang mga potensyal na pagkalugi sa deposito.
“Ang mga puwang na iyon ay nagbabanta sa pagwasak ng pagkakaiba na iginuhit ng Kongreso sa pagitan ng mga payment stablecoin at mga tradisyonal na deposito sa bangko,” ipinaliwanag ng CEO ng ABA.
Para sa industriya ng banking, ang pinakabagong salungatan ay nagdadala ng isang hindi komportableng tanong: Maaari bang makipagkumpitensya ang mga tradisyonal na nagpapautang sa mga digital na produktong pampinansyal sa kanilang sariling mga termino, o ang Washington ba ang sa huli ay magtatakda kung gaano karaming kumpetisyon ang pinapayagan na ipasok ng merkado ng stablecoin?
Ang OCC ay nag-finalize ng mga regulasyon na nagpapatupad ng GENIUS Act, na lumilikha ng mga pederal na pamantayan para sa mga reserve ng stablecoin, mga redemptions, custody, at pamamahala ng panganib.