การกู้ยืมโดยใช้ Bitcoin เป็นหลักประกัน
การกู้ยืมโดยใช้ Bitcoin เป็นหลักประกันไม่ใช่เรื่องใหม่ ในช่วงทศวรรษที่ผ่านมา ตลาดนี้ได้เปลี่ยนจากเงินกู้ระยะเวลาคงที่ไปสู่วงเงินเครดิตแบบเปิด และวิธีที่ผู้ถือครองเข้าถึงเงินสดก็ได้เปลี่ยนไปด้วย นี่คือพื้นฐานของการให้กู้ยืมและการกู้ยืมอย่างชาญฉลาด
“จะขายหรือไม่ขาย” เป็นธีมที่พบได้บ่อยในกระทู้ Reddit ที่มีการถกเถียงกันอย่างร้อนแรง
เพื่อซื้อสินค้าจริงหรือครอบคลุมค่าใช้จ่ายในชีวิตประจำวัน ผู้ถือครองยังคงต้องแปลงคริปโตกลับเป็นสกุลเงินฟีต แต่มีหลายเหตุผลที่ควรคิดให้รอบคอบก่อนทำเช่นนั้น การยอมแพ้ต่อการเพิ่มขึ้นของราคาในอนาคตทั้งหมดเป็นเพียงส่วนหนึ่งของปัญหา ขึ้นอยู่กับเขตอำนาจศาล ผู้ขายอาจต้องจ่ายภาษีกำไรจากการขายทันที
วิธีการกู้ยืม
ผู้ให้กู้คริปโตพบวิธีแก้ปัญหานี้: การแยกพลังการใช้จ่ายออกจากการเป็นเจ้าของ คริปโตจะถูกส่งไปยังผู้ให้กู้ชั่วคราว หรือเข้าสู่สัญญาอัจฉริยะ DeFi เป็นหลักประกัน และผู้กู้จะได้รับเงินฟีตหรือ stablecoins กลับมา แพลตฟอร์มจะปล่อยหลักประกัน (โดยที่ศักยภาพการเพิ่มขึ้นยังคงอยู่) เมื่อเงินกู้ถูกชำระคืน
จำนวนเงินที่สามารถถอนออกได้ขึ้นอยู่กับสิ่งที่ผู้ให้กู้จะให้กู้กับสินทรัพย์เฉพาะ ผู้กู้จะได้รับเปอร์เซ็นต์ของมูลค่าหลักประกันของตน ขึ้นอยู่กับระดับ LTV (loan-to-value) ของแพลตฟอร์ม Stablecoins มักมีพลังการกู้ยืมสูงสุด (มากกว่า 85% บน Clapp)
รูปแบบการให้กู้ยืม
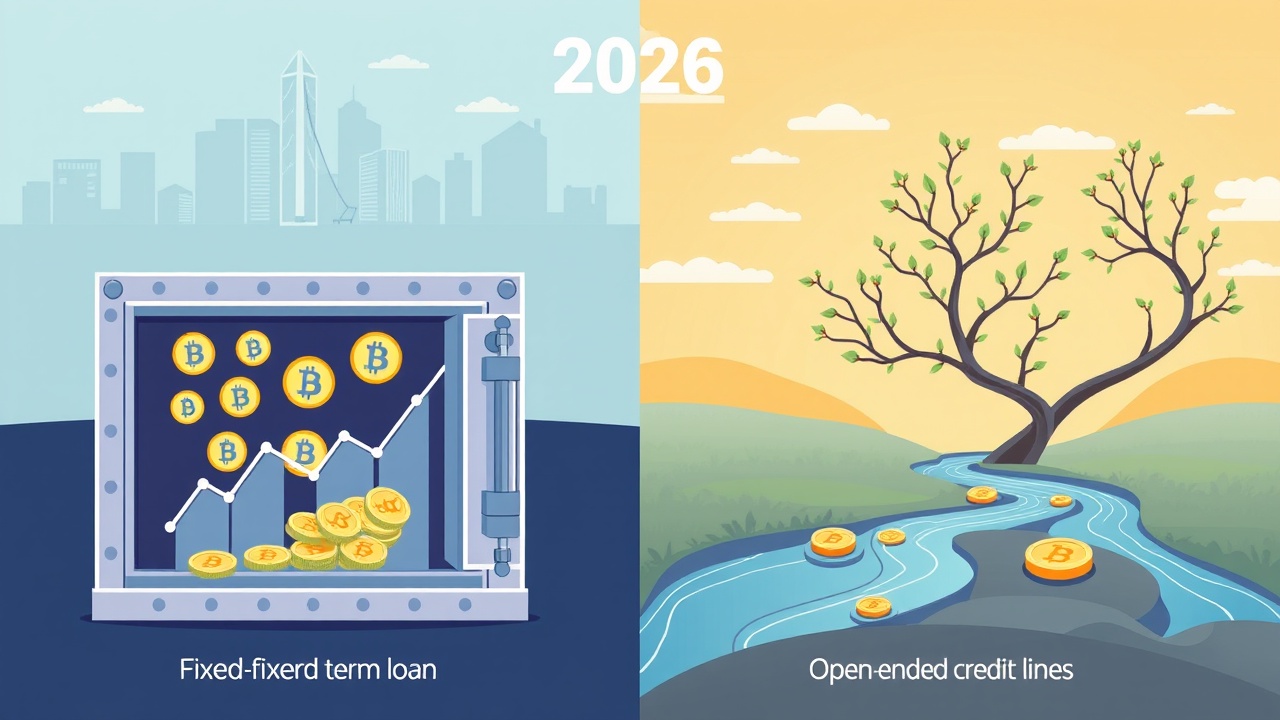
การให้กู้ยืมมีสองรูปแบบหลัก คือ เงินกู้ระยะเวลาคงที่และวงเงินเครดิต โดยมีหลักการพื้นฐานเดียวกัน แทนที่จะถอน Bitcoin หรือ Ethereum ออกมา ผู้กู้จะโพสต์มันเป็นหลักประกันและได้รับเงินฟีตหรือ stablecoins ซึ่งมักจะใช้เวลาเพียงไม่กี่นาที
ธนาคารจะพิจารณารายได้และประวัติเครดิต ในขณะที่แพลตฟอร์มที่ให้กู้คริปโต ไม่ว่าจะเป็นคริปโตต่อคริปโตหรือคริปโตต่อฟีต จะมองไปที่สิ่งเดียว: ว่าหลักประกันเพียงพอที่จะสนับสนุนเงินกู้หรือไม่ โมเดลนี้ช่วยขจัดข้อจำกัดหลายประการของการเงินแบบดั้งเดิม รวมถึงเอกสารและในระดับหนึ่ง ข้อจำกัดทางภูมิศาสตร์
เงื่อนไขการชำระคืน
เงินกู้คริปโตระยะเวลาคงที่จะล็อคหลักประกันไว้เป็นระยะเวลาที่กำหนด (โดยปกติระหว่างหนึ่งเดือนถึงหนึ่งปี) โดยมีอัตราดอกเบี้ยคงที่ เงื่อนไขการชำระคืนจะแตกต่างกัน: ผู้ให้กู้บางรายต้องการการชำระดอกเบี้ยเพียงอย่างเดียวในแต่ละเดือน โดยมีเงินต้นครบกำหนดในตอนท้าย; ผู้ให้กู้บางรายจะสะสมดอกเบี้ยที่ต้องชำระเต็มจำนวนเมื่อครบกำหนด
วงเงินเครดิตไม่มีวันสิ้นสุดหรือกำหนดตายตัว มันจะเติมเต็มเมื่อผู้ใช้ชำระคืนและอาจอนุญาตให้กู้ยืมโดยใช้กลุ่มของสกุลเงินคริปโต ตัวอย่างเช่น ผู้ใช้ Clapp อาจรวมสินทรัพย์ได้สูงสุด 25 รายการและปรับเปลี่ยนได้ในขณะที่วงเงินยังเปิดอยู่ อัตราดอกเบี้ยมักจะผันผวนตาม LTV
การให้กู้ยืมแบบรวมศูนย์และแบบกระจายศูนย์
การให้กู้ยืมแบบรวมศูนย์ (CeFi) และแบบกระจายศูนย์ (DeFi) อยู่ร่วมกันและทำงานแตกต่างกันเบื้องหลัง สำหรับหลายๆ คน นี่คือทางเลือกระหว่างความคุ้นเคยและการสนับสนุนลูกค้ากับการไม่เปิดเผยตัวตน
บนแพลตฟอร์ม DeFi การให้กู้ยืมทำงานทั้งหมดบนสัญญาอัจฉริยะ ซึ่งเป็นข้อตกลงอัตโนมัติแบบถ้า-แล้วบนบล็อกเชนสาธารณะ ผู้ใช้จะมีปฏิสัมพันธ์กับโปรโตคอลโดยตรง โดยไม่มีคนกลาง การตรวจสอบตัวตน หรือการสนับสนุนลูกค้า และอัตราดอกเบี้ยจะถูกกำหนดโดยอัลกอริธึม ซึ่งเคลื่อนไหวตามอุปสงค์และอุปทาน
ใน CeFi แพลตฟอร์มจะเป็นคนกลาง มันจัดการการเก็บรักษาและการตรวจสอบตัวตน (KYC/AML) และมักจะให้การเข้าถึงระบบการชำระเงินฟีตโดยตรง การจัดการความเสี่ยงรวมระบบอัตโนมัติเข้ากับการดูแลของมนุษย์ ในขณะที่การปฏิบัติตามกฎระเบียบทำให้สถาบันมีกรอบการทำงานที่คุ้นเคยมากขึ้น
ความเสี่ยงและการลดความเสี่ยง
ภาค DeFi ยังคงไม่มีการควบคุมอย่างมาก เนื่องจากแพลตฟอร์มมักไม่มีผู้ดำเนินการบริษัทเพื่อถือใบอนุญาตหรือบังคับใช้การปฏิบัติตามกฎ ในกรณีส่วนใหญ่ ผู้คนมีสามเหตุผล: รักษาการเพิ่มขึ้นของตนเอง รับเงินสดอย่างรวดเร็ว และไม่กระตุ้นการขายที่ต้องเสียภาษี
หลังจากโพสต์คริปโตเป็นหลักประกัน ผู้กู้จะยังคงเสี่ยงต่อราคาในระหว่างอายุของเงินกู้หรือวงเงินเครดิต เว้นแต่จะถูกขายทอดตลาด ลองนึกภาพผู้ถือครองที่กู้เงินคริปโตโดยใช้ 1 BTC เป็นหลักประกันเป็นเวลาหนึ่งปี ในระหว่างนั้นราคาเพิ่มขึ้น 50% กำไรทั้งหมด ลบด้วยดอกเบี้ยที่จ่าย จะเป็นของพวกเขา ไม่ใช่ของผู้ให้กู้
เมื่อเงินกู้ถูกชำระคืน หลักประกันจะถูกปล่อยออกมา เงินกู้คริปโตทันทีหรือวงเงินเครดิตมักใช้เวลาเพียงไม่กี่ครั้งในการแตะ ผู้ใช้เลือกสินทรัพย์ที่จะกู้ ตั้งจำนวนหลักประกันและยืนยัน และเงินจะเข้ามาภายในไม่กี่วินาที
ข้อควรระวังในการขายคริปโต
ในหลายเขตอำนาจศาล การขายคริปโตเพื่อฟีต หรือแม้แต่การแลกเปลี่ยนคริปโตหนึ่งไปอีกคริปโตหนึ่ง จะสร้างภาระภาษี ในสหรัฐอเมริกา IRS ถือว่าค่าเงินเสมือนเป็นทรัพย์สิน ดังนั้นกฎจึงคล้ายกับกฎสำหรับหุ้น: การขายหุ้น Tesla และ Bitcoin ที่มีกำไรจะกระตุ้นภาษีกำไรจากการขาย
คู่มือ Cryptoassets ของ HMRC ในสหราชอาณาจักรก็ปฏิบัติต่อการขายในลักษณะเดียวกัน กฎจะแตกต่างกันไปตามประเทศ และเงินกู้ยังสามารถกลายเป็นเหตุการณ์ที่ต้องเสียภาษีได้หากหลักประกันถูกขายทอดตลาด
การลดราคาก็เป็นปัญหาสำหรับผู้กู้เช่นกัน เมื่อหลักประกันสูญเสียมูลค่า LTV จะเพิ่มขึ้น และหากมันข้ามเกณฑ์การขายทอดตลาดของแพลตฟอร์ม (มากกว่า 90% บน Clapp) ส่วนหนึ่งของหลักประกันจะถูกขายเพื่อคืนสัดส่วนที่ดี ในการตกต่ำอย่างรุนแรง การขายนั้นอาจเกิดขึ้นใกล้กับจุดต่ำสุด ซึ่งเป็นเวลาที่เลวร้ายที่สุดในการขาย
สรุป
มีหลายวิธีในการลดความเสี่ยงนั้น: เงินกู้สำหรับผู้ถือคริปโตให้เงินสดโดยไม่ต้องขาย ดังนั้นพวกเขาจึงรักษาการเปิดเผยราคาและอาจไม่กระตุ้นเหตุการณ์ที่ต้องเสียภาษีในทันที ด้านกลับคือความเสี่ยงในการขายทอดตลาด ซึ่ง LTV ที่ต่ำและเงินทุนสำรองบางส่วนสำหรับการเติมเงินช่วยควบคุมได้
วงเงินเครดิตเพิ่มความยืดหยุ่นในด้านนั้น: ไม่มีวันชำระคืนที่กำหนด และในผลิตภัณฑ์ที่มีหลายหลักประกัน ผู้กู้สามารถเพิ่ม ลบ หรือแลกเปลี่ยนสินทรัพย์หลักประกันในขณะที่วงเงินยังเปิดอยู่ ไม่ว่าจะเป็นรูปแบบใด ตรวจสอบเกณฑ์การขายทอดตลาดควบคู่ไปกับค่าธรรมเนียมและเงื่อนไขการชำระคืน