Giới thiệu về Vay Tiền Bằng Bitcoin
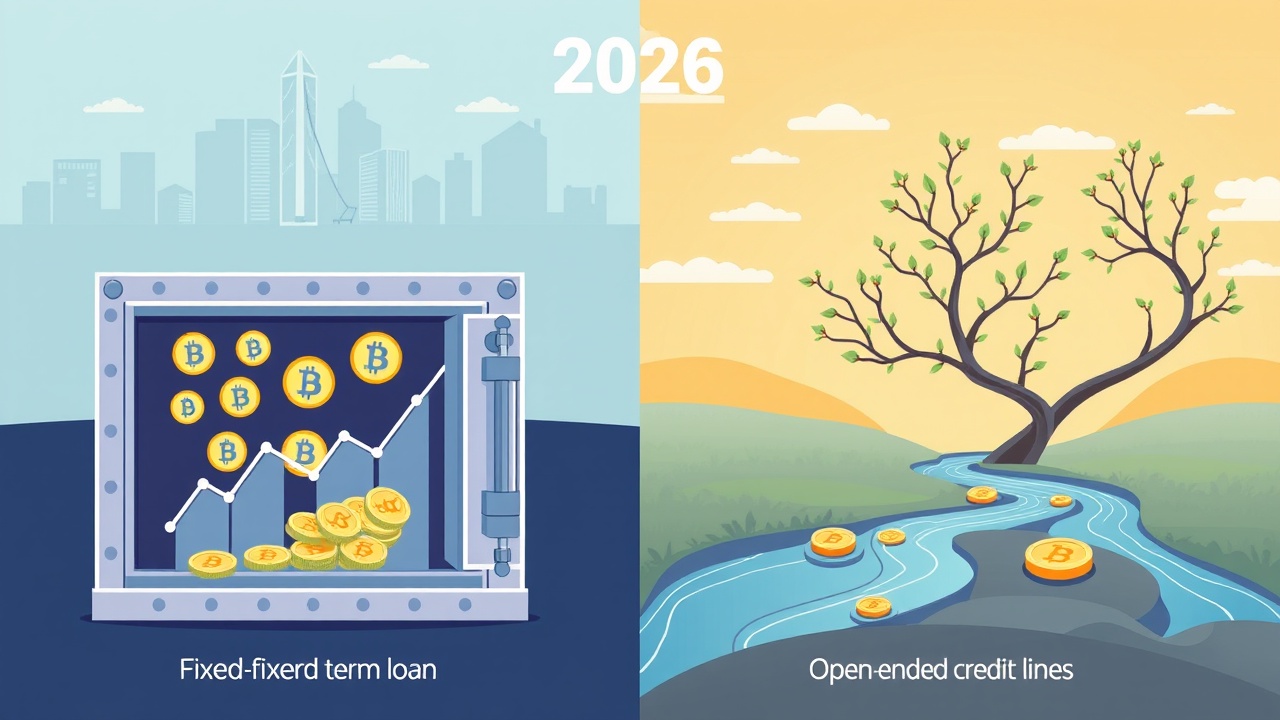
Việc vay tiền bằng Bitcoin không phải là điều mới mẻ. Trong thập kỷ qua, thị trường này đã chuyển từ các khoản vay có thời hạn cố định sang các hạn mức tín dụng mở, và cách mà những người nắm giữ tiền điện tử tiếp cận tiền mặt cũng đã thay đổi. Dưới đây là những điều cơ bản về cho vay và vay thông minh.
Vấn Đề “Bán Hay Không Bán”
“Bán hay không bán” là một chủ đề phổ biến trong các cuộc thảo luận trên Reddit. Để mua hàng hóa thực tế hoặc trang trải chi phí sinh hoạt hàng ngày, những người nắm giữ vẫn phải chuyển đổi tiền điện tử trở lại thành tiền tệ fiat. Tuy nhiên, có nhiều lý do để suy nghĩ kỹ trước khi làm như vậy.
Việc từ bỏ tất cả các khoản lợi nhuận trong tương lai chỉ là một phần của vấn đề. Tùy thuộc vào khu vực pháp lý, người bán có thể kích hoạt thuế thu nhập vốn ngay lập tức. Các nhà cho vay tiền điện tử đã tìm ra giải pháp cho vấn đề này: tách biệt sức chi tiêu khỏi quyền sở hữu. Tiền điện tử tạm thời được chuyển cho người cho vay, hoặc vào một hợp đồng thông minh DeFi, như là tài sản thế chấp, và người vay nhận được tiền fiat hoặc stablecoin để đổi lại. Nền tảng sẽ giải phóng tài sản thế chấp (với tiềm năng tăng giá vẫn còn nguyên) khi khoản vay được hoàn trả.
Các Hình Thức Cho Vay
Cho vay có hai hình thức chính: khoản vay có thời hạn cố định và hạn mức tín dụng, theo cùng một logic cơ bản. Thay vì rút tiền Bitcoin hoặc Ethereum, người vay đăng ký nó như là tài sản thế chấp và nhận tiền fiat hoặc stablecoin, thường chỉ trong vài phút.
Các ngân hàng cân nhắc thu nhập và lịch sử tín dụng, trong khi các nền tảng cho vay tiền điện tử, dù là crypto-to-crypto hay crypto-to-fiat, chủ yếu chỉ xem xét một điều: liệu tài sản thế chấp có đủ để đảm bảo khoản vay hay không. Mô hình này loại bỏ một số rào cản của tài chính truyền thống, bao gồm giấy tờ và, ở một mức độ nào đó, giới hạn địa lý, mặc dù sự sẵn có của sản phẩm vẫn khác nhau theo khu vực.
Chi Tiết Về Khoản Vay
Một khoản vay tiền điện tử có thời hạn cố định sẽ khóa tài sản thế chấp trong một khoảng thời gian nhất định (thường từ một tháng đến một năm) với lãi suất cố định. Điều khoản hoàn trả khác nhau: một số người cho vay yêu cầu thanh toán lãi suất hàng tháng chỉ với vốn gốc đến vào cuối kỳ; những người khác tích lũy lãi suất được thanh toán đầy đủ khi đáo hạn.
Một hạn mức tín dụng không có ngày kết thúc hoặc lịch trình cố định. Nó được bổ sung khi người dùng hoàn trả và cũng có thể cho phép một người vay dựa trên một giỏ các loại tiền điện tử. Người dùng Clapp, chẳng hạn, có thể kết hợp tối đa 25 tài sản và xáo trộn chúng trong khi hạn mức còn hoạt động. Lãi suất thường dao động tùy thuộc vào LTV.
Cho Vay Tập Trung và Phi Tập Trung
Cho vay tập trung (CeFi) và cho vay phi tập trung (DeFi) đồng tồn tại và hoạt động khác nhau ở phía sau. Đối với nhiều người, đây là sự lựa chọn giữa sự quen thuộc và hỗ trợ khách hàng so với tính ẩn danh.
Trên các nền tảng DeFi, việc cho vay hoàn toàn dựa trên các hợp đồng thông minh, là các thỏa thuận tự động nếu-thì trên một blockchain công khai. Người dùng tương tác trực tiếp với giao thức, không có trung gian, kiểm tra danh tính hoặc hỗ trợ khách hàng, và lãi suất được điều chỉnh bởi thuật toán, di chuyển theo cung và cầu.
Trong CeFi, nền tảng là trung gian. Nó xử lý việc lưu ký và xác minh danh tính (KYC/AML) và thường cung cấp quyền truy cập trực tiếp vào các hệ thống thanh toán fiat. Quản lý rủi ro kết hợp giữa các hệ thống tự động với sự giám sát của con người, trong khi tuân thủ quy định cung cấp cho các tổ chức một khung làm việc quen thuộc hơn. Ngành DeFi vẫn chủ yếu không được quản lý, vì các nền tảng thường không có một nhà điều hành doanh nghiệp nào để giữ giấy phép hoặc thực thi tuân thủ.
Rủi Ro và Lợi Ích
Trong hầu hết các trường hợp, mọi người có ba lý do: giữ lại tiềm năng tăng giá, nhận tiền mặt nhanh chóng và không kích hoạt một giao dịch chịu thuế. Sau khi đăng ký tiền điện tử làm tài sản thế chấp, người vay vẫn phải chịu rủi ro về giá trong suốt thời gian của khoản vay hoặc hạn mức tín dụng, trừ khi nó bị thanh lý.
Hãy tưởng tượng một người nắm giữ vay một khoản vay tiền điện tử dựa trên 1 BTC trong một năm, trong đó giá tăng 50%. Tất cả các khoản lợi nhuận, trừ lãi suất đã trả, là của họ, không phải của người cho vay. Khi khoản vay được hoàn trả, tài sản thế chấp sẽ được giải phóng.
Một khoản vay tiền điện tử ngay lập tức hoặc hạn mức tín dụng thường chỉ là vấn đề của vài cú chạm. Người dùng chọn tài sản để vay, đặt số tiền tài sản thế chấp và xác nhận, và tiền sẽ đến trong vài giây.
Quy Định và Nghĩa Vụ Thuế
Ở nhiều khu vực pháp lý, việc bán tiền điện tử để lấy fiat, hoặc thậm chí hoán đổi một loại tiền điện tử này sang loại khác, tạo ra nghĩa vụ thuế. Tại Hoa Kỳ, IRS coi tiền ảo như tài sản, vì vậy các quy tắc tương tự như đối với cổ phiếu: việc bán cổ phiếu Tesla và Bitcoin với lợi nhuận đều kích hoạt thuế thu nhập vốn. Hướng dẫn về Tài sản Tiền điện tử của HMRC tại Vương quốc Anh cũng coi việc bán hàng tương tự.
Các quy tắc khác nhau theo từng quốc gia, và một khoản vay vẫn có thể trở thành một sự kiện chịu thuế nếu tài sản thế chấp bị thanh lý. Một sự sụt giảm giá cũng là một vấn đề đối với người vay. Khi tài sản thế chấp mất giá trị, LTV tăng lên, và nếu nó vượt qua ngưỡng thanh lý của nền tảng (trên 90% trên Clapp), một phần tài sản thế chấp sẽ bị bán để khôi phục tỷ lệ lành mạnh. Trong một cú sập mạnh, việc bán đó có thể xảy ra gần đáy, đây là thời điểm tồi tệ nhất để bán.
Cách Giảm Thiểu Rủi Ro
Có một số cách để giảm thiểu rủi ro đó: Một khoản vay cho những người nắm giữ tiền điện tử cung cấp tiền mặt mà không cần bán, vì vậy họ giữ lại sự tiếp xúc với giá và có thể không kích hoạt một sự kiện chịu thuế ngay lập tức. Mặt trái là rủi ro thanh lý, mà một LTV thấp và một số vốn dự phòng cho việc bổ sung giúp kiểm soát.
Các hạn mức tín dụng thêm tính linh hoạt lên trên: không có ngày hoàn trả cố định, và trên các sản phẩm đa tài sản thế chấp, người vay có thể thêm, xóa hoặc hoán đổi tài sản thế chấp trong khi hạn mức còn mở. Dù hình thức nào phù hợp, hãy kiểm tra ngưỡng thanh lý cùng với phí và điều khoản hoàn trả.